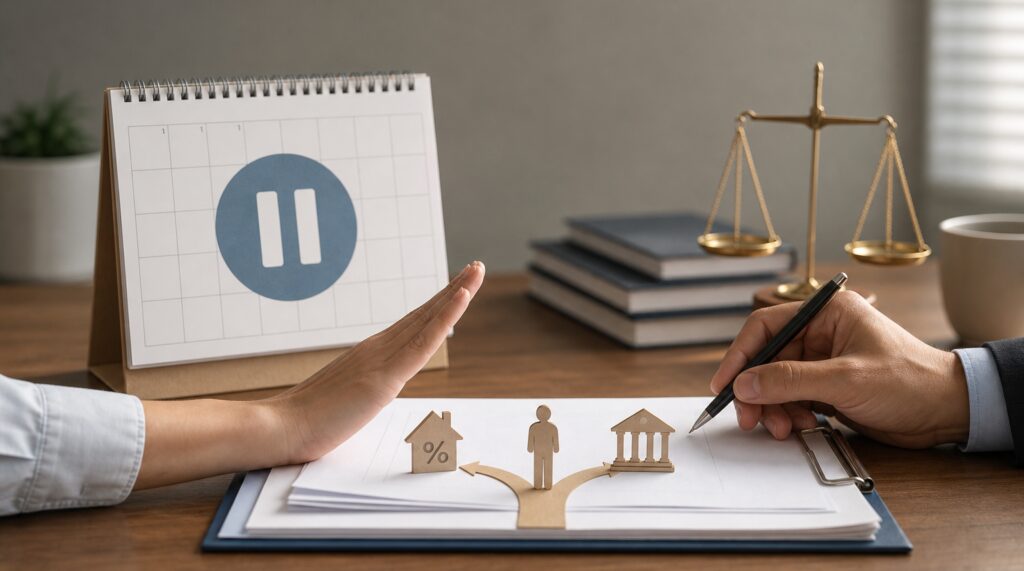
Банк предложил кредитные каникулы, а юрист — банкротство. Оба варианта снимают давление «платить прямо сейчас», но работают по-разному: каникулы временно замораживают или снижают платёж, банкротство — системно останавливает рост долга и может списать его полностью. Вопрос «кредитные каникулы или банкротство — что выбрать» требует честного расчёта, а не эмоций.
Разберём, когда каникулы реально помогают, когда они лишь откладывают крах, как сочетаются с другими долгами и что выгоднее семье с несколькими кредиторами. Материал для жителей Краснодарского края и всей России, кто стоит на развилке.
Что такое кредитные каникулы
Кредитные каникулы — договорённость с банком о временном изменении условий: отсрочка платежей, снижение суммы, заморозка начисления части процентов (по условиям конкретного банка и программы). Оформляются по заявлению заёмщика при финансовых трудностях: потеря работы, болезнь, снижение дохода.
Каникулы не списывают долг — они переносят или уменьшают нагрузку на срок от нескольких месяцев до года и более. После окончания платёж возвращается, иногда с пересчётом графика. Это инструмент «пережить кризис», а не выйти из него навсегда.
Что даёт банкротство в сравнении с каникулами
Банкротство физического лица по 127-ФЗ — процедура для неплатёжеспособных должников. После введения:
- останавливается начисление процентов и пеней по большинству требований;
- приостанавливаются исполнительные производства;
- кредиторы обязаны идти через финансового управляющего;
- по итогам — списание непогашенных сумм (с исключениями по закону).
Кредитные каникулы или банкротство — разные масштабы: каникулы по одному договору vs решение по всем долгам сразу. См. платить кредит или подать на банкротство.
Когда выбирать кредитные каникулы
Каникулы разумны, если:
- трудности временные — через 3–6 месяцев доход восстановится;
- проблема в одном кредите, остальных долгов нет;
- банк согласовал официальную программу письменно;
- остаток долга реально погашен за 1–2 года после каникул;
- приставы и коллекторы ещё не подключились.
Пример: потеряли работу, нашли новую через два месяца, ипотека и один потребкредит — каникулы по потребкредиту могут помочь дожить до первой зарплаты.
Когда кредитные каникулы не помогут
Каникулы не решают проблему, если:
- долгов много — банки, МФО, карты, ЖКХ;
- дохода не хватит даже после каникул;
- уже есть судебные приказы и приставы;
- вы берёте новые займы, чтобы платить старые;
- каникулы закончатся, а ситуация не изменится.
Отсрочка платежа на полгода при долге 800 000 ₽ часто лишь добавляет полгода процентов. Тогда кредитные каникулы или банкротство — выбор в пользу процедуры. См. как избавиться от кредитов без денег.
Кредитные каникулы и банкротство: можно ли совместить
Формально каникулы по одному кредиту не запрещают подать на банкротство по всем долгам — но после подачи заявления в суд банк включается в реестр кредиторов, и условия каникул могут пересмотреться. На практике имеет смысл не тянуть: если видите, что после каникул платить всё равно нечем, готовьте банкротство параллельно.
Ошибка — оформить каникулы «для галочки» и потерять месяцы, пока растут другие долги. Консультация — контакты, банкротство через суд.
Сравнение по срокам и деньгам
Каникулы: быстрое оформление (дни–недели), бесплатно или с минимальными комиссиями, но долг остаётся. После окончания — снова полный платёж плюс возможная переплата.
Банкротство: подготовка 2–4 недели, расходы на процедуру (см. сколько стоит банкротство физлица), срок 6–12 месяцев, результат — списание.
Если сравнить «стоимость каникул» (проценты за год ожидания) с «стоимостью банкротства», при непосиленном долге второе часто дешевле в перспективе 3–5 лет.
Кредитные каникулы или банкротство при нескольких банках
Каникулы нужно договаривать с каждым банком отдельно. Один согласился — три других требуют платить. Коллекторы и приставы по другим договорам не ждут. Банкротство останавливает давление системно.
При трёх и более кредиторах выбор «кредитные каникулы или банкротство» почти всегда склоняется к процедуре — иначе вы управляете хаосом, а не долгом.
Как оформить каникулы правильно
Подайте письменное заявление в банк с документами о трудностях. Получите ответ с условиями: срок, сумма платежа после каникул, начисляются ли проценты. Сохраните переписку. Не соглашайтесь на устные обещания по телефону.
Если банк отказал — это сигнал оценить банкротство. См. с чего начать банкротство физлица и просрочка по кредиту — что делать.
Последствия для кредитной истории
Каникулы могут отразиться в БКИ, но обычно мягче, чем банкротство. Банкротство — запись о процедуре на несколько лет, сложность получения новых кредитов. Но если КИ уже испорчена просрочками, каникулы не вернут «идеальный» рейтинг, а банкротство даёт точку завершения.
Выбор кредитные каникулы или банкротство — не «сохранить КИ любой ценой», а выбрать жизнь без непосильного долга.
Пошаговый алгоритм выбора
Шаг 1 — список всех долгов и платежей. Шаг 2 — прогноз дохода на 12 месяцев. Шаг 3 — запрос каникул в банк (если один–два кредита). Шаг 4 — если отказ или долгов много — консультация по банкротству. Шаг 5 — не ждать, пока приставы арестуют карту. Работаем по Краснодарскому краю дистанционно.
Кредитные каникулы или банкротство — не взаимоисключающие навсегда, но при хронической неплатёжеспособности каникулы — пластырь, банкротство — лечение.
Кредитные каникулы подходят при временном кризисе и небольшом числе договоров. Банкротство — когда долгов много, дохода не хватает, приставы уже в игре, а каникулы лишь откладывают неизбежное. Посчитайте сроки и суммы, получите независимую консультацию — и выберите путь без иллюзий. Запишитесь к нам: сравним каникулы и процедуру на ваших цифрах.