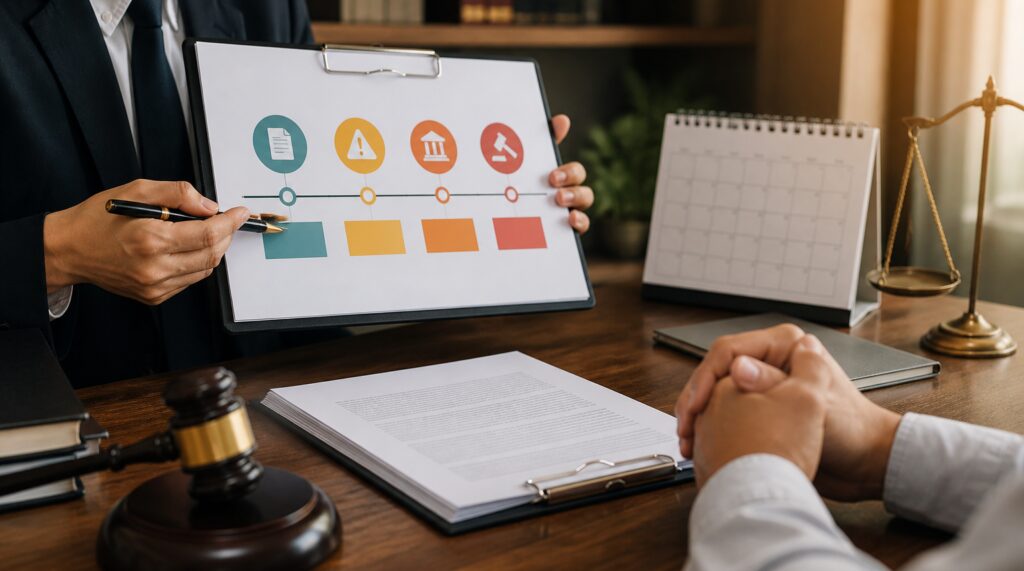
Когда платить кредит становится нечем, у человека возникает один и тот же вопрос: что будет дальше? Страх перед банком, коллекторами и приставами часто оказывается сильнее самой проблемы, а незнание последствий толкает на новые ошибки — например, новые займы «чтобы перекрыть». Между тем у неуплаты есть понятные этапы, и на каждом из них у должника сохраняются права и законные способы защиты.
В этой статье разберём по порядку, что происходит, если перестать платить кредит: от первой просрочки до суда и работы приставов, — и объясним, в какой момент разумнее не latать долги, а законно списать их через банкротство.
Первая просрочка: что происходит сразу
Уже на следующий день после пропущенного платежа банк фиксирует просрочку. На этом этапе последствия ещё мягкие, но запускают цепочку:
- начисляются неустойка (пени) и штрафы, предусмотренные договором;
- информация о просрочке передаётся в бюро кредитных историй и портит кредитный рейтинг;
- банк начинает напоминать о долге — звонки, СМS, письма.
Важно понимать: чем дольше тянется просрочка, тем быстрее растёт долг за счёт процентов и пеней. Поэтому игнорировать ситуацию нельзя — но и паниковать, набирая новые займы, тоже опасно.
На раннем этапе у вас ещё есть пространство для манёвра: можно обратиться в банк до того, как долг передадут дальше, и зафиксировать договорённости письменно. Любые устные обещания «войти в положение» юридически ничего не значат — важны только официальные документы. Сохраняйте платёжки, переписку и уведомления: они пригодятся, если дело дойдёт до спора о сумме долга, а также при оспаривании незаконно начисленных пеней.
Через 1–3 месяца: работа банка с задолженностью
Если платежи не возобновляются, кредит переходит в отдел по работе с проблемной задолженностью. Банк может предложить варианты урегулирования:
- реструктуризацию — изменение графика, снижение платежа;
- кредитные каникулы при наличии оснований (потеря работы, снижение дохода, болезнь);
- рефинансирование — объединение кредитов в один.
Эти инструменты подходят, если трудности временные и доход скоро восстановится. Но если долг в принципе неподъёмный, отсрочки лишь увеличивают итоговую сумму. На этом этапе уже стоит трезво оценить: сможете ли вы вернуть всё в разумный срок.
Передача долга коллекторам
Банк вправе поручить взыскание коллекторскому агентству или продать долг по договору цессии. После этого общением с вами занимаются коллекторы. Закон 230-ФЗ строго ограничивает их действия:
- нельзя звонить ночью, угрожать, применять давление;
- ограничено количество звонков и сообщений;
- запрещено вводить в заблуждение о размере долга и последствиях.
Если коллекторы нарушают закон — звонят родственникам, угрожают, давят, — это повод подать жалобу и подключить защиту от коллекторов. Незаконное давление можно и нужно останавливать.
Суд: банк взыскивает долг
Рано или поздно банк обращается в суд. Для бесспорных долгов часто используется упрощённый порядок — судебный приказ, который выносится без вызова сторон. Должник вправе подать возражение в течение 10 дней с момента получения приказа, и тогда приказ отменяется, а банку придётся идти в суд в исковом порядке.
По итогам суда выдаётся исполнительный документ, на основании которого возбуждается исполнительное производство. С этого момента к взысканию подключаются судебные приставы. Игнорировать судебные документы нельзя: пропустив срок на возражения, вы теряете простой способ защиты.
Приставы: аресты, удержания, ограничения
Получив исполнительный документ, пристав вправе применять меры принудительного взыскания:
- арестовывать счета и списывать деньги с карт;
- удерживать до 50% дохода (в отдельных случаях — до 70%);
- накладывать арест на имущество и запрет на регистрационные действия;
- ограничивать выезд за пределы страны.
При этом у должника остаётся право сохранить ежемесячно прожиточный минимум — для этого нужно подать приставу заявление. Если приставы уже арестовали счёт, важно действовать грамотно, а не переводить деньги между картами.
Перевод денег на карты родственников или вывод средств перед взысканием — частая ошибка: такие операции легко отслеживаются и могут быть расценены как попытка скрыть доход. Гораздо эффективнее официально заявить о сохранении прожиточного минимума, а если долг неподъёмный — начать процедуру банкротства: именно её введение приостанавливает действия приставов и снимает ранее наложенные аресты со счетов и имущества.
Что НЕ грозит за неуплату кредита
Вокруг неуплаты кредита много мифов. Развеем основные:
- «Посадят в тюрьму» — за сам факт невозврата кредита уголовной ответственности нет; она возможна лишь при доказанном мошенничестве (например, заведомый обман при получении займа).
- «Заберут единственное жильё» — единственное жильё защищено законом (за отдельными исключениями, например ипотечного).
- «Отнимут детей» — это не имеет отношения к взысканию долга.
Понимание реальных, а не выдуманных последствий помогает принимать взвешенные решения, а не действовать из страха.
Как растёт долг со временем
Главная опасность неуплаты — рост задолженности. Помимо основного тела долга добавляются:
- проценты по договору;
- неустойка (пени) за просрочку;
- штрафы, предусмотренные условиями;
- судебные расходы и исполнительский сбор приставов (как правило, 7% от суммы).
В результате долг может вырасти в полтора-два раза и более. Именно поэтому затягивание невыгодно: чем раньше вы выберете стратегию, тем меньше переплатите. Если сумма уже превышает ваши возможности, имеет смысл рассмотреть банкротство через суд.
Когда пора задуматься о банкротстве
Банкротство физического лица — это предусмотренный законом (127-ФЗ) способ законно освободиться от непосильных долгов. О процедуре стоит задуматься, если:
- совокупный долг превышает 300 000–500 000 ₽;
- платежи съедают большую часть дохода, и просвета нет;
- вы берёте новые займы, чтобы гасить старые;
- приставы арестовывают счета и удерживают зарплату.
Это не «уклонение» и не клеймо, а законный механизм, которым ежегодно пользуются сотни тысяч россиян. Для жителей Краснодарского края мы ведём процедуру дистанционно.
Как банкротство решает проблему долгов
После того как суд вводит процедуру банкротства, наступают ключевые последствия:
- прекращается начисление процентов, пеней и штрафов;
- приостанавливаются исполнительные производства, снимаются аресты;
- прекращаются прямые требования банков и коллекторов;
- по итогам процедуры оставшиеся долги списываются.
Закон защищает единственное жильё (за отдельными исключениями) и имущество первой необходимости. Если по сумме и условиям вы подходите под внесудебный порядок, возможно и банкротство через МФЦ — бесплатно. Какой путь подходит именно вам, определяется на консультации.
Отдельно стоит сказать про созаёмщиков и поручителей: если по кредиту есть поручитель, банк вправе требовать долг и с него, поэтому решение о стратегии лучше принимать с учётом всех участников договора. На консультации мы разбираем не только ваши долги, но и связанные обязательства, чтобы списание прошло без неожиданных последствий для близких.
Что делать прямо сейчас, если платить нечем
Чтобы не усугубить ситуацию, действуйте по плану:
- не берите новые кредиты и займы для погашения старых;
- проверьте свои долги и производства на сайте ФССП;
- не игнорируйте письма суда — следите за сроком на возражения по судебному приказу;
- при аресте счёта подайте заявление о сохранении прожиточного минимума;
- оцените общий размер долга и реальный срок его погашения.
Если долг неподъёмный — не тяните: проконсультируйтесь о банкротстве. Связаться с нами можно на странице контактов — первичный разбор ситуации бесплатный.
Чем раньше вы получите профессиональную оценку, тем больше у вас вариантов: на ранней стадии можно успеть подать возражение на судебный приказ, сохранить прожиточный минимум и выбрать оптимальную процедуру. Промедление же работает против вас — долг растёт, а часть простых инструментов защиты становится недоступной из-за пропущенных сроков.
Неуплата кредита проходит предсказуемые этапы: просрочка и пени, работа банка и коллекторов, суд, приставы. На каждом из них у вас есть права и законные инструменты защиты. Но если долг превышает ваши возможности, бесконечная борьба только наращивает переплату — разумнее законно списать задолженность через банкротство. Тюрьма за невозврат кредита не грозит, а единственное жильё защищено. Главное — не действовать из страха и не оттягивать решение: чем раньше вы выберете стратегию, тем меньше потеряете.